高盛研究团队发布报告指出,7月全球央行购金依旧维持强劲态势,其中亚洲大国实际黄金采购规模远高于对外公布的官方数据,强大的官方买盘支撑金价,该机构维持2026年底金价4900美元每盎司的目标价,同时提示行情双向波动会明显加大。
分析师莉娜·托马斯(Lina Thomas)与达恩·斯特鲁伊文(Daan Struyven)通过实时估算模型,追踪伦敦场外黄金市场跨境流转数据,发现大量央行购金行为并未体现在各国储备报表当中,央行持续多元化配置储备的长期趋势,成为本轮黄金牛市最核心的底层支柱。
7月央行购金维持高景气,亚洲大国实际采购量显著高于官方数据
莉娜·托马斯与达恩·斯特鲁伊文在最新研报中表示,高盛实时估算模型测算7月全球央行购金规模为44吨,对比2022年前月度均值17吨,增长幅度十分显著,亚洲大国是本次购金的主要贡献方。经季节性调整的三个月均值显示,全球央行月度购金趋势维持在91吨。高盛测算,亚洲大国7月实际购金几乎是公开披露数据的两倍,当月位居全球央行购金榜首。
各国央行公布的储备数据往往低估真实购金规模,高盛模型依托伦敦场外黄金市场流向、金库仓储转移与第三方托管数据,捕捉那些没有计入官方储备报表的黄金买入。数据显示,英格兰银行代各国央行托管的黄金库存7月增加63吨,增量远超纽约联储金库当月的黄金减少量。基于这一现象,高盛分析师判断,还有一部分央行购金并未纳入7月实时估算数据。
回顾6月数据,经季节性调整三个月均值,全球央行月度购金规模曾冲高至100吨,5月该数值为66吨,亚洲大国央行同样是6月已确认的最大买家。高盛认为,央行持续增持黄金是持续多年的长期趋势,各国央行通过储备多元化对冲地缘与金融风险,多项调研结果也印证这一配置方向。该机构预测2026年全球央行平均每月购金50吨,2027年月均采购量回落至40吨,远高于2022年前每月17吨的历史水平。
基准情景目标4900美元,两种情景带来金价上下行空间
高盛的基准预测模型设定,2026年央行维持强劲购金、私人投资者ETF需求修复,且美联储年内暂停加息,在这套条件下,金价在2026年末有望抵达4900美元每盎司,该基准预测尚未计入市场利用黄金看涨期权对冲宏观风险带来的增量需求。托马斯和斯特鲁伊文称,如果ETF资金持续回流,同时当前看涨期权持仓保持高位,期权交易商的对冲操作会被动放大上涨行情,金价存在突破基准目标的上行潜力。
与之相对,如果市场重新上调美联储加息预期,期权交易商解除对冲头寸,金价会出现超出常规幅度的回调。一旦美联储落地加息,市场对于发达经济体央行独立性的担忧缓解,黄金宏观对冲需求会部分消退,叠加对利率敏感的ETF投资者抛售,2026年底金价可能回落至4440美元每盎司。即便出现这种悲观情景,价格仍然高于当前水平,央行持续的购金行为,最终能够抵消大部分抛售压力。
利率预期缓和+衍生品交易,放大金价双向波动
利率预期变化是影响金价的另一重要变量。随着市场下调2026年美联储加息预期,上半年表现低迷的私人投资需求开始修复。高盛经济学家判断,通胀逐步回落,美联储年内大概率维持利率不变,来自货币政策的利空压力会进一步减弱。
不过黄金衍生品交易正在放大行情波动。越来越多投资者买入黄金看涨期权,用来对冲财政政策、地缘局势带来的资产风险。分析师解释,当金价上涨,触及大量看涨期权行权价,卖出期权的交易商需要买入黄金对冲空头敞口,助推金价加速上行;反过来金价下跌时,交易商会卖出持有的黄金平仓,进一步压低价格。高盛4900美元的基准目标没有纳入这部分对冲需求,这意味着金价上行空间更大,但同时双向波动风险也随之上升。
中长期视角,私人资产组合中黄金配置比例依旧偏低,地缘局势与西方财政可持续性担忧,会推动个人投资者跟随央行加大黄金配置。
结语
综合来看,全球央行持续大手笔购金是支撑金价的核心力量,亚洲大国实际采购规模显著高于官方披露,为金价筑牢底部。高盛维持2026年底金价4900美元/盎司的基准目标,同时给出两种差异化情景,若美联储加息预期升温,金价或回调至4440美元,但央行买盘仍能提供支撑。看涨期权带来的交易商对冲机制,放大金价上涨动力,也加剧回调风险。
后续美联储政策预期、各国央行购金数据以及黄金期权持仓,将是决定金价能否突破目标价位的关键。
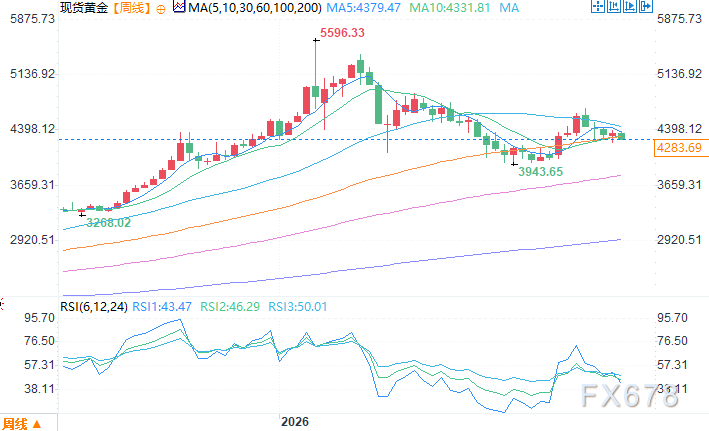
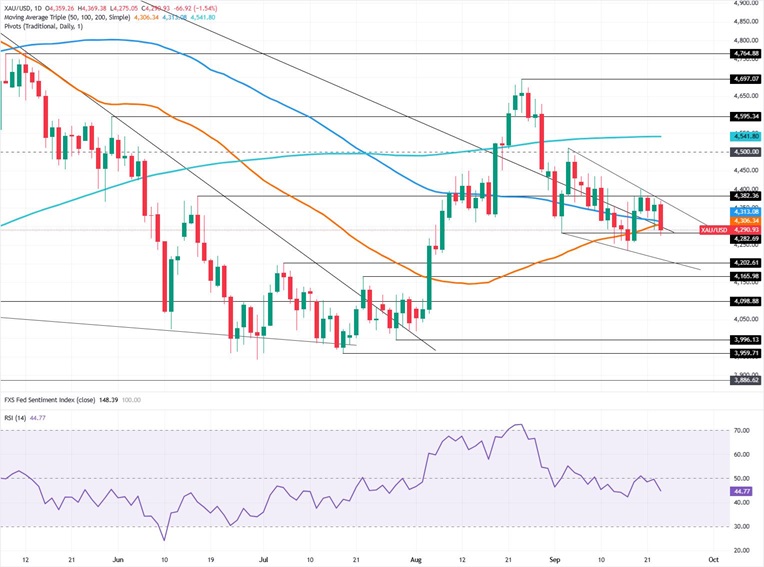
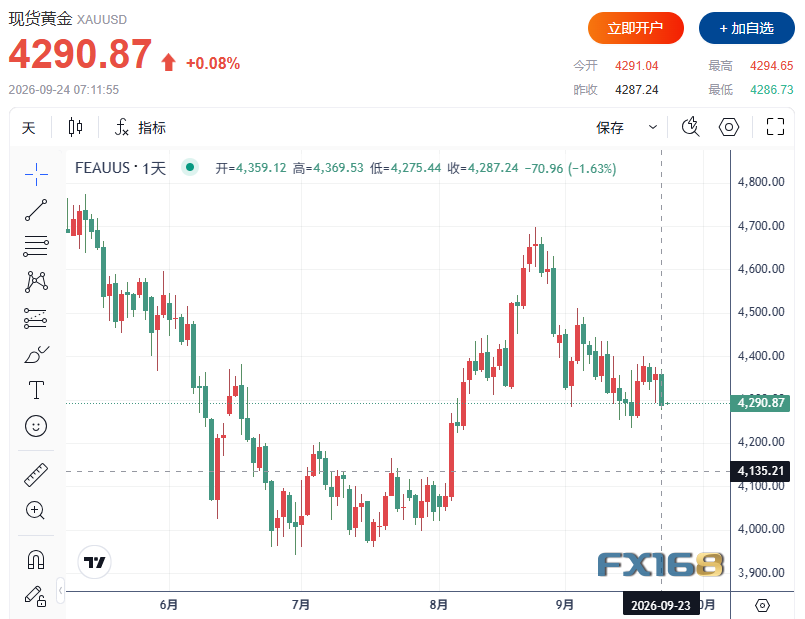
现货黄金周线图 来源:易汇通
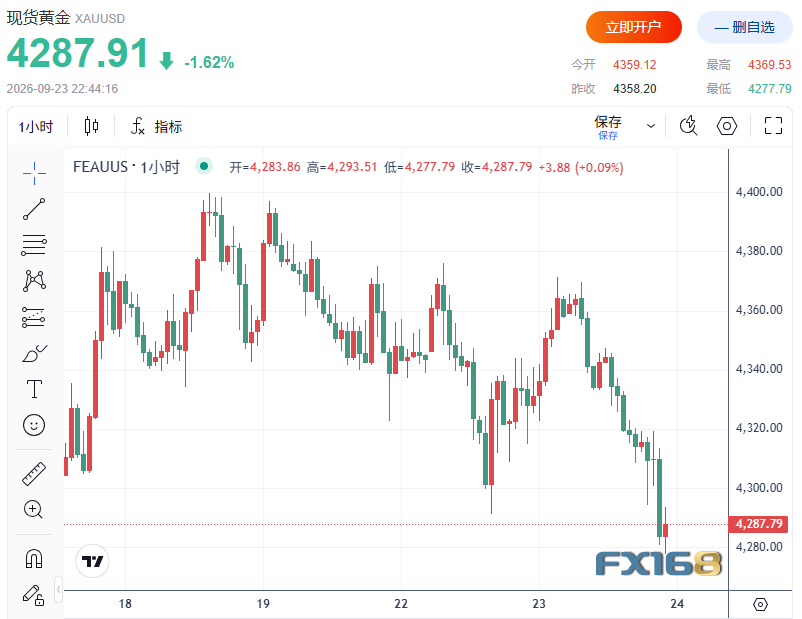
北京时间9月24日12:20 现货黄金 报 4286.69 美元/盎司

实用的黄金投资指南,分享精品投资理财诀窍,带你走上财富增值之路!股市暴跌人人都亏了,黄金投资我却赚钱了!支持贵金属1秒查行情,菜单栏点击“金饰”“黄金”“白银”等关键词便可知晓即时行情报价。亲,你关注金价波动吗?你想抄底黄金吗?