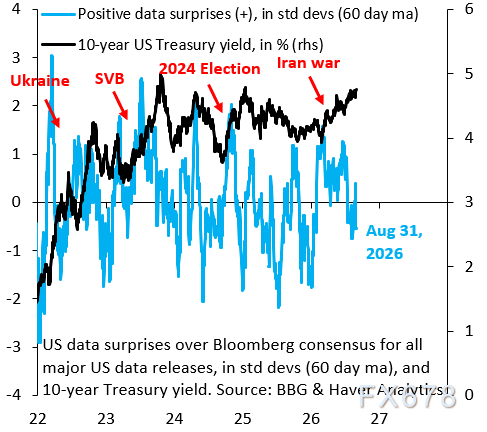
FX168财经报社(北美)讯 一场席卷全球债券市场的“利率重定价”正在加速。从美国、英国到德国、日本,主要经济体政府借贷成本纷纷升至或逼近数十年来高位。通胀压力重新抬头、加息预期升温以及政府债务持续膨胀,正在共同推高全球收益率,并把压力进一步传导至房贷、企业融资和政府财政。
其中,日本10年期国债收益率周二一度触及3%,为1996年以来首次;英国30年期国债收益率升至30年来高位;德国和法国10年期国债收益率分别来到2011年和2008年以来的高位附近。美国30年期国债收益率此前也曾升至2007年以来最高水平。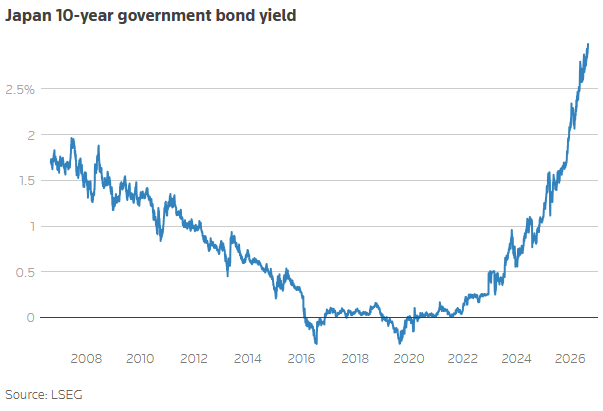
全球借贷成本全面抬升
这一轮债券抛售背后,首先是市场对通胀和货币政策前景的重新评估。 近期美伊紧张局势推高国际油价,加剧了市场对新一轮通胀压力的担忧。与此同时,美联储主席凯文·沃什(Kevin Warsh)在杰克逊霍尔(Jackson Hole)年会上的鹰派表态,进一步强化了市场对利率可能继续上升的预期。 债券收益率上升并不仅仅影响金融市场。政府债券是整个经济融资成本的重要基准,从抵押贷款、汽车贷款到企业债务,都会受到传导。 美国10年期国债收益率持续走高之际,30年期抵押贷款利率已经升至接近6.7%的一年高位。对于家庭而言,这意味着购房成本进一步增加;对于企业而言,则意味着融资和投资门槛继续上升。 40万亿美元债务遇上高利率 真正令市场担忧的,是高利率正在与庞大的政府债务同时出现。 美国联邦债务规模刚刚突破40万亿美元。在七国集团(G7)主要经济体中,除德国之外,其余国家政府债务占经济产出的比例均已达到或超过100%。 在超低利率时代,各国可以用相对低廉的成本不断滚动债务,但随着旧债逐步到期并以更高利率重新融资,利息支出将持续增加。 英国已经提供了一个明显例子。英国财政监督机构今年3月表示,在政府借贷增加和债券收益率上升后,英国债务利息支出已经接近GDP的4%,大约是疫情前十年平均水平的两倍,甚至已经超过国防预算。 这也意味着,如果全球收益率长期维持高位,政府将不得不在利息支出、公共服务、税收和新增借贷之间做出越来越艰难的选择。 债市压力开始向其他资产蔓延 高收益率同样会改变股票和其他风险资产的定价逻辑。 理论上,当国债能够提供更高的无风险回报时,投资者持有股票尤其是高估值成长股的吸引力会下降。不过,目前强劲的企业盈利仍在一定程度上支撑股市。 更值得关注的是,高利率环境可能对高杠杆交易构成压力。部分对冲基金通过债券、期货及其他资产之间的价格差进行大规模杠杆交易,一旦债券市场波动持续放大,去杠杆过程可能进一步加剧跨市场震荡。 AI融资潮成为新变量 除了通胀、央行政策和财政赤字之外,人工智能投资热潮正在成为债券市场一个越来越重要的新变量。 随着科技公司大举投资数据中心、芯片、电力基础设施和AI算力,企业融资需求快速增加,债券发行规模随之上升。 从最基本的供需关系来看,当市场债券供给增加,而投资者需求没有同步扩大时,发行人往往需要提供更高收益率才能吸引资金。 因此,AI投资热潮一方面推动经济增长和企业资本开支,另一方面也可能增加全球资本市场对资金的争夺,间接给债券收益率带来额外上行压力。 对于全球市场而言,现在的问题已经不仅是“央行还会加息多少”,而是当高债务、高融资需求和较高通胀同时存在时,全球经济究竟能够承受多高的长期利率。 如果这一轮全球债券收益率上升持续下去,其影响最终可能远远超出债市本身,从政府财政、房地产到企业投资和股票估值,都将面临一轮新的压力测试。

实用的黄金投资指南,分享精品投资理财诀窍,带你走上财富增值之路!股市暴跌人人都亏了,黄金投资我却赚钱了!支持贵金属1秒查行情,菜单栏点击“金饰”“黄金”“白银”等关键词便可知晓即时行情报价。亲,你关注金价波动吗?你想抄底黄金吗?